Долгосрочные вклады в Губкине

Все фильтрыНакопительный счётС капитализациейС пополнениемСо снятиемЕжемесячная выплатаМожно онлайн
Найдено 9 предложений в Губкине
★ 4.3 оценка редакции
Ставка14,3 %
Срок6 мес.
Доход за 6 мес.+21 274 ₽
Полугодовой вклад с фиксированной ставкой
Можно онлайн
Лицензия ЦБ № 3251
★ 4.3 оценка редакции
Ставка13,8 %
Срок6 мес.
Доход за 6 мес.+20 530 ₽
Вклад с отделениями в малых городах
Можно онлайнЕжемесячная выплата %
Лицензия ЦБ № 3349
★ 4.4 оценка редакции
Ставка13,7 %
Срок18 мес.
Доход за 18 мес.+68 082 ₽
Длинный срок — ставка зафиксирована на 1,5 года
Можно онлайнКапитализацияПополнениеЧастичное снятие
Лицензия ЦБ № 1000
★ 4.5 оценка редакции
Ставка13,61 %
Срок6 мес.
Доход за 6 мес.+20 824 ₽
Посмотреть
Капитализация и пополнение, открытие в приложении
Можно онлайнКапитализацияПополнение
Лицензия ЦБ № 3542
★ 4.6 оценка редакции
Ставка13,5 %
Срок7 мес.
Доход за 7 мес.+23 301 ₽
Классический срочный вклад крупнейшего банка
Можно онлайн
Лицензия ЦБ № 1481
★ 4.5 оценка редакции
Ставка13,5 %
Срок12 мес.
Доход за 12 мес.+40 500 ₽
Проценты каждый месяц на карту
Ежемесячная выплата %Можно онлайн
Лицензия ЦБ № 963
★ 4.4 оценка редакции
Ставка3,5 %
Срок6 мес.
Доход за 6 мес.+5 207 ₽
Валютный вклад в китайских юанях
В юанях
Лицензия ЦБ № 1000

Долгосрочные вклады в Губкине: разбор редакции

Редакция «Банкознай»
Разбираем условия по открытым тарифам организаций.

Вклад на год и дольше

Длинный вклад фиксирует ставку на весь срок, и это выигрышно, когда доходность на рынке снижается. Риск — в обратном сценарии: если ставки вырастут, ваши деньги останутся на прежних условиях, а досрочное расторжение лишит процентов.

Разумный приём — «лесенка»: разделить сумму на части и разместить на разные сроки. Часть денег регулярно освобождается, и её можно перевложить по актуальной ставке. Выбирайте вклады, где при досрочном закрытии сохраняют хотя бы часть дохода.

Когда длинный вклад имеет смысл

Вклад на год и дольше подходит тем, кто не планирует трогать деньги и хочет заранее знать свой доход.

  • Деньги не понадобятся в ближайшие год-два, а подушка безопасности уже лежит отдельно на доступном счёте или накопительном продукте.
  • Вы ожидаете снижения ставок и хотите закрепить текущую доходность на весь срок, пока она остаётся достаточно высокой.
  • Нужна предсказуемая сумма к определённой дате, например для первого взноса по ипотеке, оплаты учёбы или крупной покупки.
  • Вы готовы не пополнять и не снимать деньги: у длинных вкладов такие операции часто ограничены или меняют условия по ставке.
  • Сумма на вкладе в одном банке укладывается в 1,4 млн ₽, и вся она остаётся под защитой АСВ вместе с процентами.

Как выбрать вклад и банк на длительный срок

Сравнивайте не только ставку в рекламе, но и условия, которые определяют, сколько вы реально получите.

  • Узнайте, как рассчитывают проценты при досрочном закрытии: некоторые банки сохраняют часть дохода, другие выплачивают лишь минимальную ставку по счёту до востребования.
  • Проверьте, как банк выплачивает проценты: ежемесячно или в конце срока, и есть ли капитализация, ведь от этого зависит итоговая доходность.
  • Уточните, можно ли пополнять вклад и снимать часть денег без потери процентов, а также какой минимальный остаток нужно сохранять.
  • Убедитесь, что банк входит в систему страхования вкладов, а ваша общая сумма в нём не превышает страховой лимит.

Повышенная ставка нередко действует только при выполнении условий: покупке других продуктов, тратах по карте или открытии онлайн. Если условие не выполнено, доход будет заметно ниже заявленного.

Сравнение условий в Губкине

Организация и продуктСтавкаСрокСумма
Лучший %
Сбербанк
13,5 %7 мес.от 100 000 ₽
Срочный
Ozon Банк
13,61 %6 мес.от 1 000 ₽
Новые деньги
Газпромбанк
13,6 %6 мес.от 15 000 ₽
Вклад в Победу
Банк ПСБ
14,3 %6 мес.от 10 000 ₽
ВТБ Вклад
ВТБ
13,7 %18 мес.от 30 000 ₽

Цифры ориентировочные: итоговые условия организация назначает после рассмотрения заявки.

Как открыть долгосрочный вклад по шагам

  1. 1 шагОпределите сумму, которая не понадобится весь срок, и решите, нужна ли «лесенка» из нескольких вкладов.
  2. 2 шагСравните предложения нескольких банков по ставке, капитализации, условиям пополнения и досрочного закрытия.
  3. 3 шагПрочитайте условия вклада и договор, обратив внимание на расчёт процентов при расторжении и продлении.
  4. 4 шагОткройте вклад в отделении или в приложении банка, подтвердив личность и подписав договор.
  5. 5 шагПереведите деньги на вклад и сохраните договор, подтверждение зачисления и график выплат процентов.
  6. 6 шагПоставьте напоминание о дате окончания срока и заранее решите, продлевать вклад или забрать деньги.

Что понадобится для открытия вклада

  1. Паспорт гражданина России: при открытии в отделении его нужно предъявить, а в приложении данные обычно уже подтверждены.
  2. ИНН и СНИЛС банк может запросить для анкеты, хотя для самого вклада они нужны далеко не всегда.
  3. Доступ к счёту или карте, с которых вы переведёте деньги, а также реквизиты счёта для возврата средств в конце срока.
  4. Номер телефона для подтверждения операций и получения уведомлений о выплатах процентов и окончании срока.
  5. Договор вклада и условия размещения, которые нужно прочитать до подписания и сохранить на весь срок.

Частые ошибки при выборе длинного вклада

  • Вкладывать все деньги на максимальный срок: при внезапной нужде в средствах придётся закрыть вклад досрочно и потерять значительную часть процентов.
  • Смотреть только на ставку и не читать условия: из-за ограничений на пополнение и снятие реальный доход может оказаться ниже ожидаемого.
  • Держать в одном банке больше страхового лимита: сумма сверх 1,4 млн ₽ с процентами остаётся без защиты АСВ.
  • Забыть про дату окончания срока: при автоматическом продлении вклад может перейти на новые, менее выгодные условия.

Итоги: как использовать длинный вклад

Вклад на год и дольше хорош для денег, которые заведомо не понадобятся раньше срока. Он закрепляет ставку и даёт понятный результат, но лишает гибкости. Чтобы снизить риск, делите сумму на части и внимательно читайте условия досрочного закрытия.
  • Откройте несколько вкладов на разные сроки вместо одного на всю сумму.
  • Перед подписью найдите в договоре правила расчёта процентов при досрочном расторжении.
  • Следите за страховым лимитом и датой окончания каждого вклада.
Предложений в Губкине9
Организаций8 банков
Лучшие условияставки до 14,3 %

Как выбрать вклад в Губкине

Редакция «Банкознай»
Сверяем условия и обновляем каталог.

На что смотреть при выборе

  • Ставка и срок. Самые высокие ставки сейчас — на коротких сроках. Если ждёте снижения ставок, зафиксируйте доходность на год и дольше.
  • Промо-ставки. Приветственные ставки действуют 1–3 месяца и часто только для новых клиентов — потом ставка снижается.
  • Капитализация. Проценты добавляются к сумме вклада — итоговая доходность выше заявленной ставки.
  • Страховка АСВ. Вклады застрахованы на 1,4 млн ₽ в одном банке. Крупные суммы разумно разделить между банками.

Вклады в Губкине: где и как открыть

Вкладов в каталоге для Губкина 22 предложения, а максимальная ставка в каталоге достигает 16% годовых. Цифры каталога — это верхняя граница, а реальная ставка зависит от суммы, срока и условий банка, поэтому сравнивать лучше по конкретным предложениям. Выбирать стоит по сроку, по возможности снять деньги досрочно и по тому, как выплачиваются проценты. Разница с Москвой в Губкине нулевая, поэтому часы работы отделений и сроки вклада считаются так же, как в Москве.

Деньги на вкладе застрахованы Агентством по страхованию вкладов до 1,4 млн ₽ в одном банке. Если сумма больше, её стоит распределить между разными банками, и это относится к любому городу, в том числе к Губкину, где 13 отделений принадлежат восьми банкам. Налог с процентов банк не удерживает: его считает налоговая служба и присылает уведомление, а платить его нужно с процентов сверх необлагаемой суммы в 1 млн ₽, умноженной на максимальную ключевую ставку за год.

Если нужен вклад с ежемесячной выплатой процентов, а не в конце срока, уточняйте условия в отделении: в Губкине вклады оформляют в офисах Сбербанка (четыре отделения), ВТБ (три) или других банков из списка. Накопительный счёт работает проще, и ставка по нему может меняться, поэтому в каталоге его стоит смотреть отдельно. Уточнить условия удобнее в отделении Альфа-Банка на улице Кирова, 53, у которого рейтинг по отзывам 5.

Отделения банков в Губкине

Губкин: 13 отделений 8 банков. Больше всего точек: Сбербанк — 4, ВТБ — 3, Альфа-Банк — 1. Самая высокая оценка посетителей — улица Кирова, 53 (Альфа-Банк): ★ 5,0 по 128 отзывам. По выходным точки закрыты.

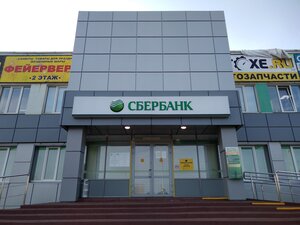
Сбербанк · 4 отделения

  • улица Королёва, 14А — пн-пт 09:00–18:00 · ★ 4,6 (103 отзыва)
  • Севастопольская улица, 2Б — пн-пт 08:30–18:00; сб 08:30–15:00 · ★ 4,8 (101 отзыв)

ВТБ · 3 отделения

  • улица Королёва, 2 — пн-пт 09:00–18:00; сб 10:00–15:00 · ★ 4,8 (255 отзывов)
  • улица Лазарева, 12 — пн-пт 09:00–18:00 · ★ 4,1 (3 отзыва)

Альфа-Банк · 1 отделение

  • улица Кирова, 53 — пн-пт 09:00–18:00 · ★ 5,0 (128 отзывов)

Россельхозбанк · 1 отделение

  • улица Фрунзе, 21 — пн-пт 09:00–17:00 · ★ 4,9 (135 отзывов)
Сбербанк, улица Королёва, 14А — Губкин
Сбербанкулица Королёва, 14А
Сбербанк, Севастопольская улица, 2Б — Губкин
СбербанкСевастопольская улица, 2Б
ВТБ, улица Королёва, 2 — Губкин
ВТБулица Королёва, 2
Альфа-Банк, улица Кирова, 53 — Губкин
Альфа-Банкулица Кирова, 53
Россельхозбанк, улица Фрунзе, 21 — Губкин
Россельхозбанкулица Фрунзе, 21
Совкомбанк, улица Кирова, 69Б — Губкин
Совкомбанкулица Кирова, 69Б

Адреса, часы работы, оценки и фотографии — по данным Яндекс Карт, сентябрь 2026. Перед визитом уточняйте график.

Банки в Губкине: отделения, банкоматы, обслуживание

Губкин, основанный в 1939 году, по населению около 89 тысяч жителей, и банковская сеть здесь довольно плотная для города такого размера: всего 13 отделений. Сбербанк держит четыре отделения, ВТБ — три, по одному приходится на Альфа-Банк, Россельхозбанк, Совкомбанк, Металлинвестбанк, Промстройбанк и отделение Белгородсоцбанка. Самое большое число отделений здесь у Сбербанка и ВТБ вместе: семь из тринадцати. Адреса расположены на улицах Кирова, Фрунзе, Королёва, Мира и Дзержинского, а также на Севастопольской улице.

Лучше всего по отзывам выглядит Альфа-Банк на улице Кирова, 53: рейтинг 5 при 128 отзывах, приём в будни с 09:00 до 18:00. В выходные отделения не работают, круглосуточных нет ни одного. Зато банкоматов в городе 40, из них шесть работают круглосуточно; больше всего у Сбербанка (14) и ВТБ (9), затем Газпромбанк (4), Альфа-Банк (3) и Т-Банк (3).

Если нужного банка в Губкине нет, ближайшее отделение — в Старом Осколе, в 21 км, где их 45; в Белгороде, в 101 км, 69. Без отделения в городе остаются многие банки из каталога: Т-Банк, Газпромбанк, Банк ПСБ, МТС Банк, Ozon Банк, Яндекс Банк, Вайлдберриз Банк, Райффайзенбанк, ДОМ.РФ Банк, ОТП Банк, Ренессанс Банк и Банк Уралсиб. Но Т-Банк и Газпромбанк держат здесь банкоматы, поэтому наличные снять можно, а курьерская доставка карт занимает 2–5 дней.

Частые вопросы

В каком банке в Губкине выгоднее открыть вклад?

Большинство вкладов открываются онлайн, поэтому ставка не зависит от города. Сравните ставку, срок и условия: пополнение, снятие, капитализацию.

Нужно ли платить налог с процентов?

Да, если доход по всем вкладам за год превысит необлагаемый лимит: 1 млн ₽ × максимальную ключевую ставку года. С превышения удерживается НДФЛ.

Что будет с вкладом, если у банка отзовут лицензию?

АСВ вернёт деньги в пределах 1,4 млн ₽ вместе с процентами в течение 14 дней после отзыва лицензии.